


PLUS 파이 이용 가이드
PLUS 파이 기능들, 하나씩 쉽고 친절하게 알려드릴게요
시장 변동성에도 흔들리지 않는
적립식 투자(DCA) 가이드
매달 같은 금액, 같은 주기로 계획해요
적립식 투자(DCA) 전략이란?
"지금 사도 될까?"
투자할 때 누구나 하는 고민이에요. 적립식 투자(Dollar Cost Averaging, DCA)는 이 고민에 대한 효과적인 처방이에요. 초보부터 오랜 경험의 투자자까지 모두 자산의 급격한 가격변동을 효과적으로 완화할수 있는 방법이거든요.
정해진 금액을, 정해진 주기로
가격을 예측하기보다 투자 규칙을 먼저 정하고, 시장 상황과 관계없이 그 규칙을 이어가는 방식이에요. 시장상황이 상대적으로 안좋을때, 높은 가격으로 과한 일시불 투자를 하는 리스크를 완화할 수 있습니다.
예를 들어 매달 10만원을 투자한다면 가격이 올라도 10만원, 내려가도 10만원을 넣어요. 수량이 아니라 금액을 고정한다는 점이 핵심이에요.
70년 넘게 이어진 투자 원칙
DCA 전략은 투자의 대가 벤저민 그레이엄이 『The Intelligent Investor』 에서 대중화한 투자 방법이에요.
벤저민 그레이엄 (Benjamin Graham)’은?
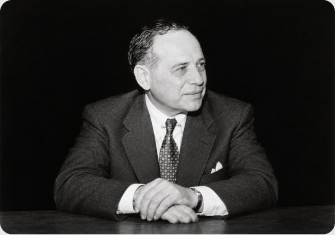
- ‘가치투자의 아버지'이자 워렌 버핏의 스승으로 잘 알려진 투자자예요.
- 1949년 저서 『현명한 투자자』에서 이 방식에 '달러 코스트 애버리징(Dollar Cost Averaging)'이라는 이름을 붙여 널리 알렸어요.
매달 일정 금액을 꾸준히 투자해 가격이 낮을 때 더 많이, 높을 때 적게 사는 것. 시장을 예측하기보다 정해진 규칙을 지키는 것이 핵심이에요.
수익률보다 '규칙'
장이 변해도 흔들리지 않고, 정해진 원칙을 지키는 투자예요.
투자를 위해 딱 세가지만 정하면 돼요
 금액
- 월 10만 원
 주기
- 매월 25일
 종목
- 같은 ETF
이 세 가지만 정해두면 돼요. 금액 · 주기 · 투자대상. 내 투자대상의 시장가격 변동에 대한 부담을 고민하지 않아도 되는 구조가 만들어져요.
쉽게 예를 들어 볼게요
매달 10만원을 같은 ETF에 넣는다고 가정해 볼게요.
- 매달 구매하는 금액
- 100,000원
- 1개월 째
1주당 8,000원
100,000원 · 12.5주 구매
- 2개월 째
1주당 5,000원
100,000원 · 20주 구매
- 3개월 째
1주당 12,000원
100,000원 · 약 8.3주 구매
- 3개월간 구매한 금액
- 300,000원
- 모인수량
- 약 40.8주
- 주가의 단순 평균
- 약 8,333원
- 내 매수 평균 가격
- 약 7,347원
같은 기간동안, 내 매수평균단가가 단순평균보다 낮아요. 값이 쌀 때 더 많은 수량이 담겼기 때문이에요. 가격을 투자 시기마다 고민하지 않아도, 규칙이 유리한 구조를 만들어 주는 것, 이것이 적립식 투자의 기본 구조에요.
- 이해를 돕기 위한 가정 예시이며, 실제 종목의 가격 흐름과는 다를 수 있습니다.
좋은 점과 주의할 점
적립식이 반드시 수익률을 더 높여주는 전략은 아니에요
시장이 계속 오른다면, 투자할 수 있는 돈을 처음에 한 번에 넣는 방식이 더 높은 수익을 낼 수 있어요. 나눠서 넣는 동안 아직 투자되지 않은 돈은 상승분을 함께 누리지 못하기 때문이에요. 적립식은 '돈을 더 많이 벌게 해주는 방법'이라기보다, ‘투자시점을 한 번에 결정해야 하는 부담을 줄이는 방법' 으로 이해하는 편이 정확해요.
하락장이 오면 어떻게 할까요?
계좌 수익율이 마이너스를 찍으면, 본능적으로 추가투자를 멈추고 싶어져요. 하지만 그때가 적립식의 구조가 실제로 작동하는 구간이에요.
하락도 투자 과정의 일부예요
가격이 내려가면 같은 투자금으로 더 많은 수량을 사게 되고, 그 수량은 회복 구간까지 그대로 남아요. 그리고 낮은 가격으로 한 투자는 수익의 자양분이 됩니다.
다만 이것이 '떨어지면 반드시 번다'는 뜻은 아니에요. 투자대상의 가치가 계속 떨어질 수도 있기 때문에, 무엇을 사고 있는지에 대한 판단은 여전히 중요해요.
언제 살지만큼 무엇을 살지도 중요해요
적립식은 '언제 살지'에 대한 답이에요. 무엇을 살지에 대한 고민은 여전히 중요해요. 규칙을 아무리 잘 지켜도, 가치가 계속 떨어지는 자산이라면 수량이 늘어나는 것만으로는 소용이 없어요.
 VOO
- QQQM
- SCHD
- XLK
- XLV
- XLF
오래 들고 갈 수 있는 것인지
10년, 20년을 함께 갈 자산이라면 특정 기업이나 테마 하나에 기대는 구조인지, 여러 곳에 나뉘어 있는 구조인지부터 봐야해요. 장기적으로 하락 위험을 분산해야 하기 때문입니다. 반대로 짧게 사고파는 것을 전제로 만들어진 상품은 적립식과 맞지 않아요. 레버리지 상품은 오르내림이 반복될수록 원금이 줄어드는 구조라 오래 모을수록 불리해져요. 무엇을 고를지는 각자의 판단이에요. 다만 그 판단에 앞서 어떤 상품인지 이해하는 과정은 필요해요.
타이밍만큼 중요한 비용과 시간
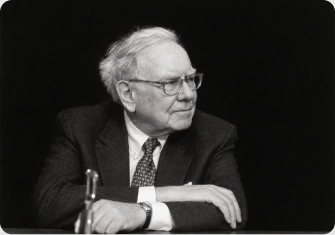
워렌 버핏이 100만 달러를 걸고 한 내기
2007년, 워렌 버핏은 헤지펀드 운용사 프로테제 파트너스(Protégé Partners)와 10년짜리 내기를 했어요. 버핏은 S&P 500을 그대로 따라가는 인덱스펀드를, 상대는 전문가들이 골라 운용하는 재간접펀드 5개 묶음을 선택했어요.
기간
10년 간
2008년 1월 1일부터 2017년 12월 31일까지
10년 후 결과는?
S&P 500 인덱스펀드
누적 125.8%(연평균 8.5%)
재간접펀드 5개 평균
누적 36.3%(연평균 3% 안팎)
2008년 첫해에는 재간접펀드 5개가 모두 S&P 500을 앞섰어요. 하지만 이후 시간이 지나면서 흐름이 달라졌고, 10년을 모두 합산한 결과에서는 S&P 500 인덱스펀드가 크게 앞섰어요. 버핏의 내기가 보여준 건 첫해의 성과보다 장기간에 걸쳐 비용과 수익률의 차이가 어떻게 누적되는지가 중요하다는 점이에요. 특히 상대 펀드들은 펀드 운용에 따른 비용이 발생하는 구조였고, 버핏은 이 내기를 통해 저비용 인덱스 투자의 장점을 강조했어요.
- 이 내기는 처음에 한 번 투자해 10년간 그대로 둔 경우를 비교한 것이에요. 5개 펀드 중 1개는 2017년 청산돼 9년치 성과만 집계됐어요.
- 출처-Berkshire Hathaway 2017 Shareholder Letter 및 언론 집계
우리 아이에게 투자한다면?
자녀를 위한 장기 투자는 오랫 동안 운용해야하는 자금의 특성 상, DCA를 활용하기 좋아요. 투자 기간이 길어질 수록 이번달 가격보다 계획을 얼마나 오래 유지했는지가 결과를 더 크게 좌우하게 됩니다.
한번에 증여 시
- 증여 금액
- 1,200만 원
- 신고 금액
- 1,200만 원
나눠서 증여 시
- 증여 금액
- 월 10만원 * 10년
- 신고 금액
- 1,023만원
나눠서 증여할땐 유기정기금으로
일정한 금액을 오랜 기간에 걸쳐 주기로 약속한 ‘유기정기금’ 형태로 증여 하면 세법상 연 3%의 할인율이 적용되어 증여 재산 가액을 낮게 평가받을 수 있기 때문에 같은 공제 한도 안에서 더 많은 금액을 증여할 수 있어요.
유기정기금 증여란?매달 19만 4천원,
우리 아이 목돈 만들기
30년 후 내 아이 자산은?
오래 이어가는 3가지 방법
무리하지 않는 금액으로 정해요
오래 유지할 수 있는 금액을 정하세요.
자동이체·자동매수를 활용해요
매번 가격을 예측하기 보다는, 규칙을 정해서 지키세요.
장기적으로 계획해요
목표 기간을 정하고, 그대로 이어가세요.
DCA 투자시 하지 말아야 할것
- 하락장에서 계획을 중단하는 것
- 손실에 당황해 무리하게 추가로 넣기
- 레버리지 상품을 오래 적립하기
본 자료는 투자 참고용으로 작성된 것으로, 특정 금융상품의 매매를 권유하지 않습니다. 모든 투자 결정과 그에 따른 결과는 투자자 본인의 책임입니다.